
ETF’s in jip-en-janneketaal: wat is een ETF?
Met één enkel aandeel koop je een klein stukje van één specifiek bedrijf. Gaat dat bedrijf onderuit, dan gaat je inleg mee. Je loopt dus geconcentreerd risico. Een beleggingsfonds bundelt tientallen , honderden of zelfs duizenden bedrijven, waardoor je in één keer gespreid belegt. Een ETF (Exchange Traded Fund, ook wel tracker genoemd) is zo’n fonds dat meestal een specifieke index volgt – bijvoorbeeld een wereldindex met duizenden bedrijven. In jip-en-janneketaal: je kunt een ETF zien als een mandje gevuld met tientallen tot duizenden verschillende aandelen, obligaties of grondstoffen tegelijk.
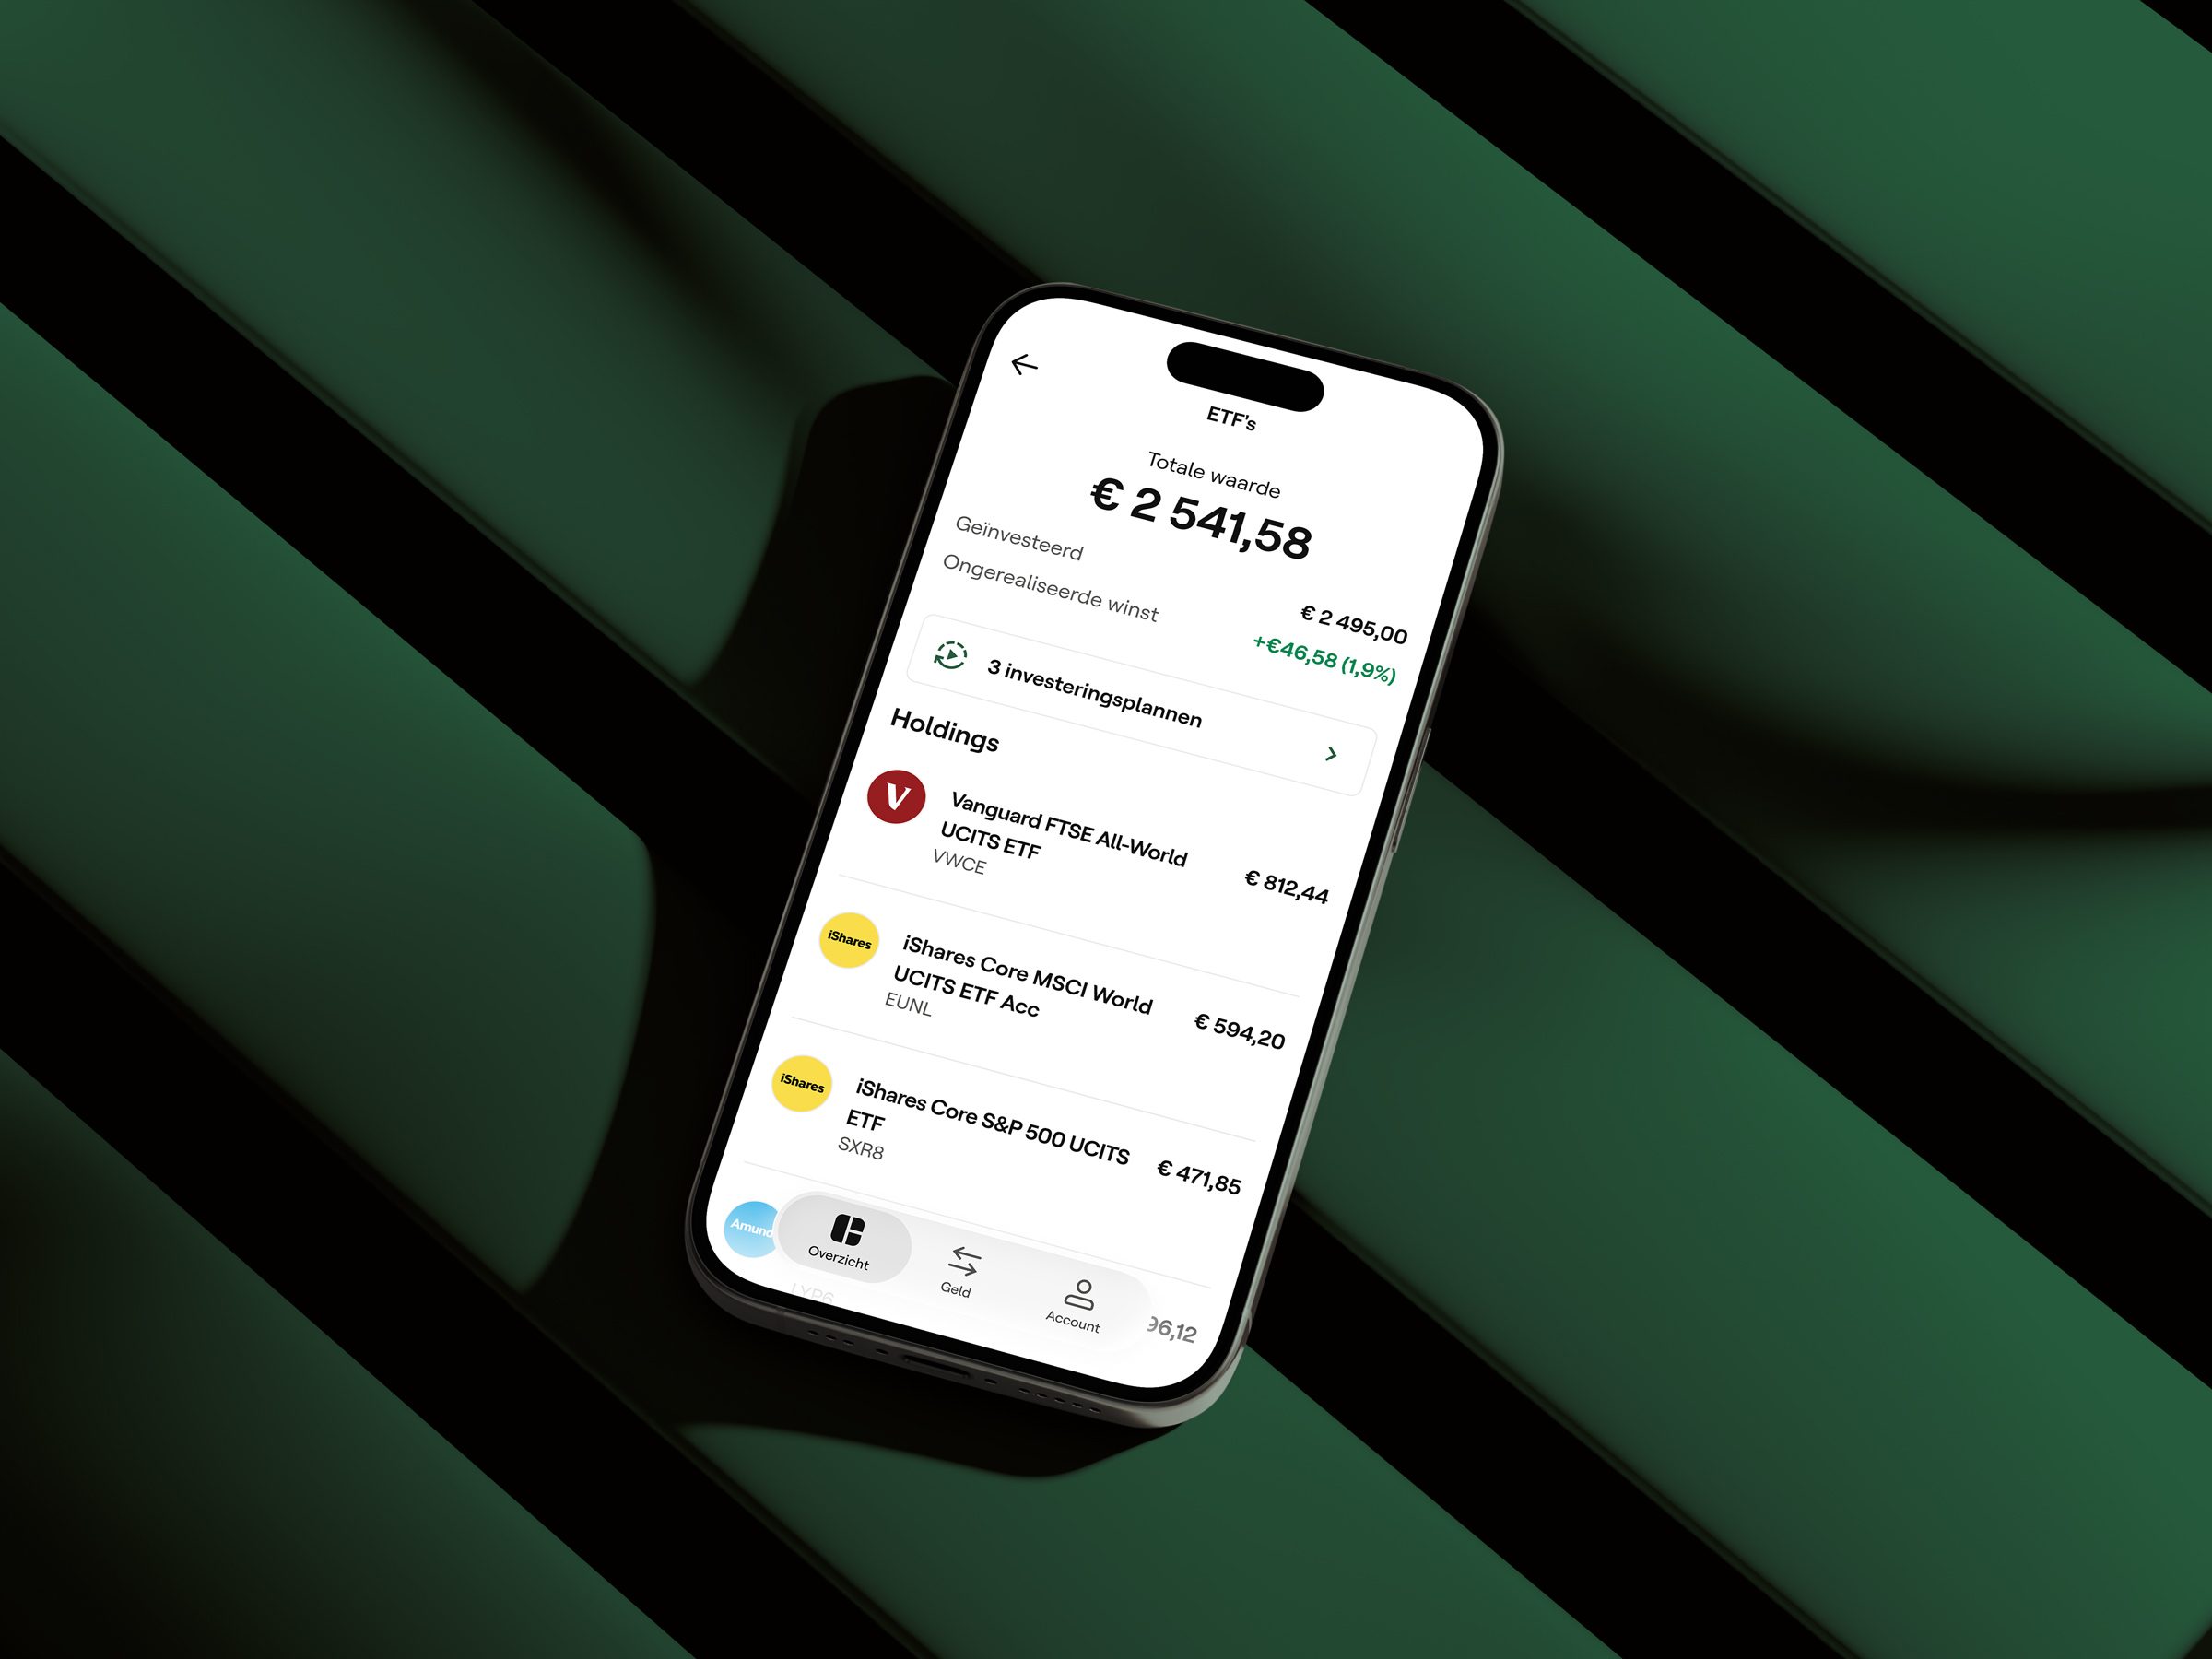
De ‘E’ van Exchange Traded maakt het verschil: een ETF is direct op de beurs verhandelbaar. Je koopt en verkoopt gedurende de handelsdag tegen de actuele koers. Dit zorgt voor hoge liquiditeit en een laagdrempelige instap: je hebt geen vermogensbeheerder nodig en kunt vaak al vanaf 1 euro instappen via een beleggingsrekening. Het resultaat is brede spreiding tegen lage kosten.
De kracht van de lange termijn
Waarom passen ETF’s bij een duurzame vermogensopbouw?
- Spreiding uit de doos: één tegenvallend aandeel binnen een index van duizenden bedrijven wordt opgevangen. Je hoeft ook niet zelf de best presterende bedrijven te vinden: die zitten er al in.
- Tijd in de markt: wie probeert de markt te timen door steeds in en uit te stappen, mist vaak de krachtigste stijgingsdagen. Consistent blijven zitten levert historisch gezien meer op, al is dat geen garantie voor de toekomst.
- Compounding (rente-op-rente): rendement over eerder gemaakt rendement maakt dat je vermogen na verloop van tijd exponentieel kan groeien.
Door maandelijks een vast bedrag in te leggen, koop je automatisch bij hoge én lage koersen. Deze methode wordt ook wel Dollar Cost Averaging (DCA) genoemd. Zo haal je emotie uit het proces en spreid je je instapmomenten.
Rekenvoorbeeld: wat doet tijd met € 250 per maand?
(Aangenomen gemiddeld rendement van 7% per jaar, herbelegd, vóór belasting en kosten)
| Looptijd | Totaal ingelegd | Waarde in dit voorbeeld | Waarvan rendement |
| 10 jaar | € 30.000 | ± € 43.500 | ± € 13.500 |
| 20 jaar | € 60.000 | ± € 131.000 | ± € 71.000 |
| 30 jaar | € 90.000 | ± € 306.800 | ± € 216.800 |
Disclaimer bij de tabel: dit is uitsluitend een illustratief rekenvoorbeeld met een aangenomen vast rendement. In werkelijkheid schommelen rendementen, kunnen ze negatief zijn en is geen enkel resultaat gegarandeerd. Kosten en belastingen zijn niet meegerekend.
Tussen jaar 10 en 30 verdrievoudigt de inleg, maar de eindwaarde wordt ruim zeven keer zo groot. Dat is compounding. Wel vereist dit dat je niet tussentijds hoeft te verkopen — vandaar het belang van die buffer uit het eerste artikel van deze reeks: 4 dingen die je geregeld moet hebben voordat je begint met beleggen.
Waar moet je op letten bij het kiezen van een ETF?
Het aanbod is enorm: er zijn duizenden ETF’s verkrijgbaar. Met al die indices, uitgevers en varianten zie je al snel door de bomen het bos niet meer. Hoe kies je daaruit de juiste? Vergelijkingswebsites zoals JustETF kunnen daarbij een handig hulpmiddel zijn: je filtert er eenvoudig op index, kosten, uitgever en dividendbeleid. De volgende punten zijn belangrijk:
- De index: dit is het allerbelangrijkste punt. Bekende brede indices die je veel tegenkomt zijn de MSCI World (grote en middelgrote bedrijven uit ontwikkelde landen), de FTSE All-World en de MSCI ACWI (die daarnaast ook opkomende markten meenemen zoals China en India). Smaller: de S&P 500 (500 grote Amerikaanse bedrijven), de MSCI Emerging Markets (alleen opkomende markten als China en India) of de STOXX Europe 600. Hoe smaller de index, hoe geconcentreerder het risico.
- Kosten (TER): jaarlijkse lopende kosten (veelal tussen 0,07% en 0,25%) worden van je rendement afgetrokken. Vergelijk de TER altijd vooraf, want het kan op een inleg van € 250 per maand over 30 jaar al voor een verschil van duizenden euro’s zorgen.
- De uitgever: ETF’s worden uitgegeven door fondsbeheerders. Kies bij voorkeur voor grote, gevestigde aanbieders zoals iShares, Xtrackers, VanEck of Vanguard. Spreiden over meerdere uitgevers kan daarnaast verstandig zijn.
- Uitkerend vs. herbeleggend: een uitkerende ETF keert dividend periodiek aan je uit, een herbeleggende ETF belegt het automatisch opnieuw in het fonds. Wie vooral vermogen wil opbouwen, kiest daarom vaak voor herbeleggend: zo groeit ook het dividend direct mee via rente-op-rente. Beleggingen die juist inkomsten opleveren, behandelen we volgende maand in deel 3.
- Thematische ETF’s: deze kunnen interessant zijn als klein deel naast de brede kern, dus als aanvulling. Ze zijn geconcentreerder en volatieler.
Beginnen met beleggen in ETF’s? Dat kan eenvoudig via Mintos
Wie wil starten, kan terecht bij Mintos. Je kiest hier zelf uit meer dan 1.000 ETF’s en meer dan 4.000 aandelen om zo je eigen portefeuille samen te stellen, zonder dat je orderkosten betaalt bij aan- en verkoop. Wel betaal je de lopende kosten (TER) van de ETF zelf. Met de gratis beleggingsplannen stel je een bedrag en frequentie in, waarna je inleg automatisch wordt verwerkt, bijvoorbeeld maandelijks. Je ETF’s staan overzichtelijk naast eventuele andere beleggingscategorieën (leningen, obligaties, aandelen en meer) op hetzelfde platform.
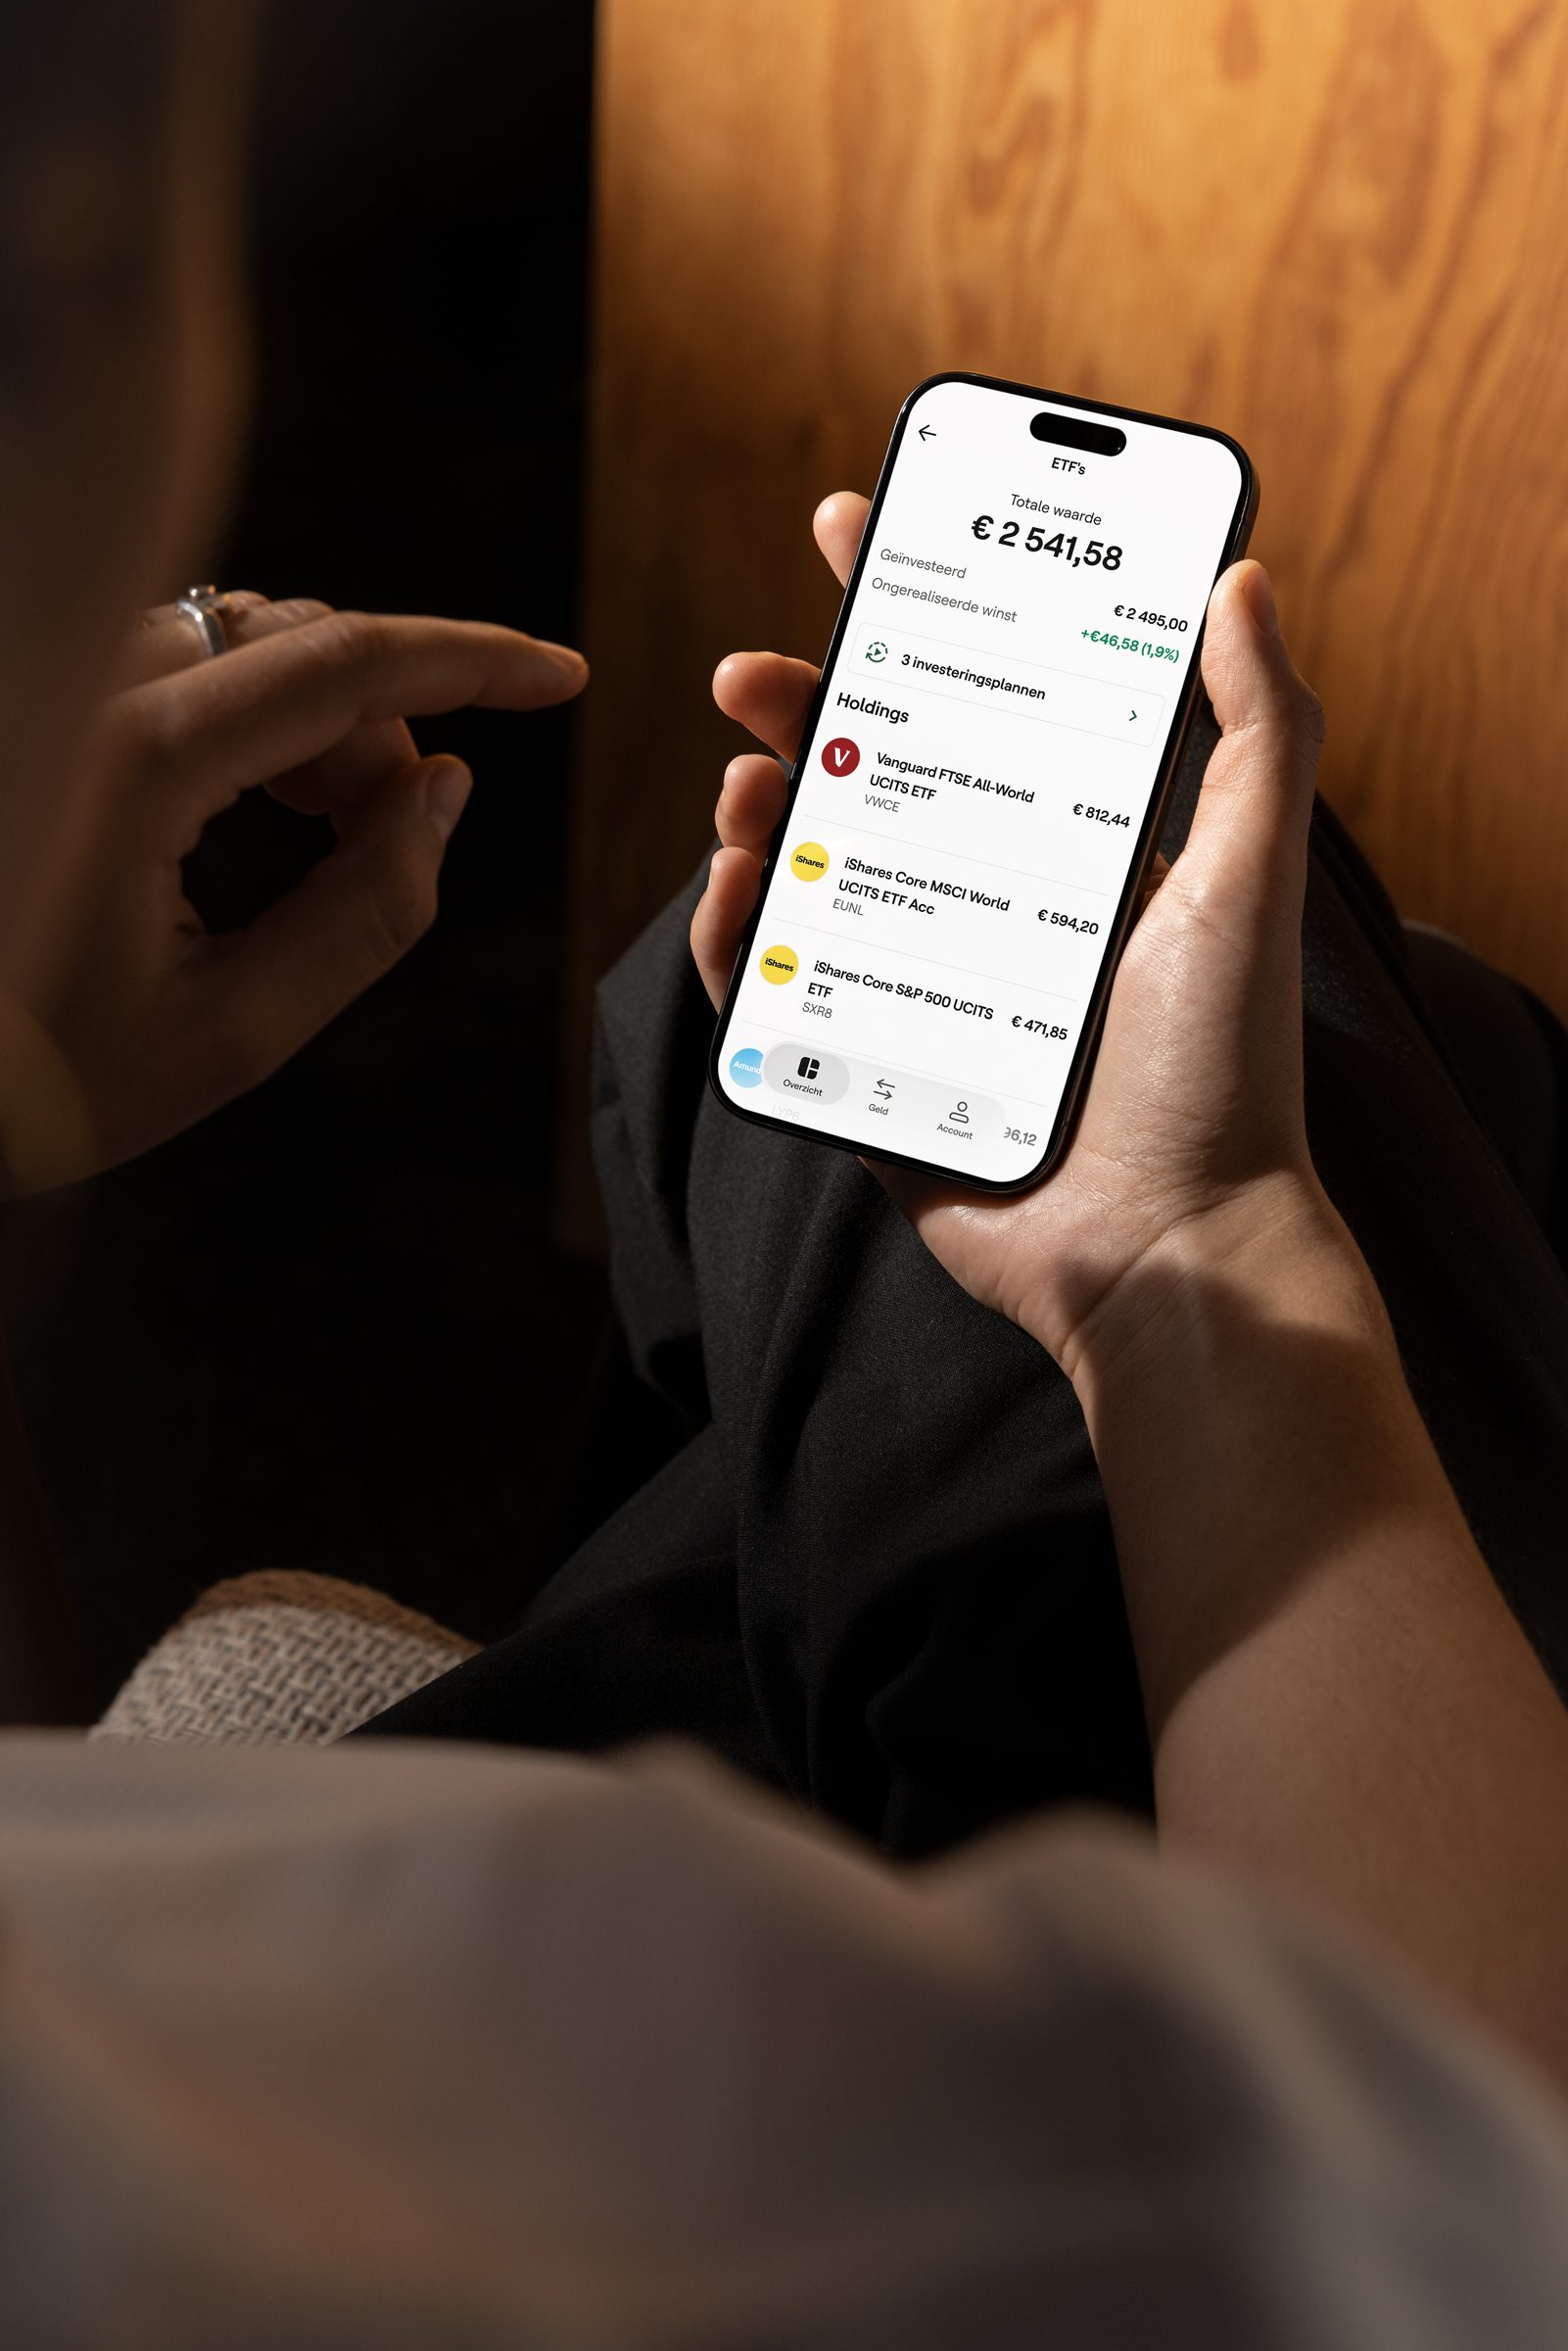
Met de promocode GO-MANMAN ontvangen nieuwe gebruikers een bonus tot € 350 (voorwaarden gelden op de landingspagina). Bekijk de opties op de Mintos ETF-pagina.
Dit was deel 2. Waar kijken we naar in deel 3 van deze serie artikelen?
Een ETF is een uitstekende groeimotor, maar je rendement zit vast in de koers tot je verkoopt. Volgende maand kijken we in het slotdeel naar leningen, obligaties en vastgoed om aanvullende cashflow en extra spreiding te realiseren.
Beleggen brengt risico’s met zich mee. De waarde van je belegging kan stijgen of dalen en je kunt je belegde geld verliezen. In het verleden behaalde resultaten zijn geen garantie voor de toekomst.