4 dingen die jij geregeld moet hebben voordat je begint met beleggen

We worden doodgegooid met verhalen over snelle winsten. Crypto-hypes, meme-aandelen en ‘de gouden tips om miljonair te worden’ vliegen je op social media om de oren. Maar eerlijk is eerlijk: de snelste route naar rijkdom is ook de snelste manier om rood te staan. Wil je écht een vermogen opbouwen voor de lange termijn, dan is een (nogal saaie) gestructureerde aanpak veruit de meest houdbare weg. In deze driedelige serie bouwen we stapsgewijs aan je financiële huis. Deze maand leggen we de fundering. Volgende maand kijken we naar de groeimotor (ETF’s) en in november sluiten we af met cashflow en spreiding (leningen, obligaties en vastgoed). Voor nu zetten wij, samen met onze sponsor Mintos, speciaal voor jou vier zaken op een rij die jij geregeld dient te hebben, nog voordat je uberhaupt begint met beleggen.
1. Bepaal je tijdshorizon en risicobereidheid
Geld dat je over drie jaar nodig hebt voor een verbouwing of auto, hoort niet thuis op de beurs. Hoe langer je de tijd hebt, hoe beter je portefeuille tussentijdse koersdalingen kan opvangen. Veel beleggers werken met drie duidelijke horizons: korte termijn (0-3 jaar), middellange termijn (3-10 jaar) en lange termijn (10+ jaar).
Een tip van ons: pak er één keer een uur voor: schrijf op welke doelen je hebt, wanneer je het geld nodig hebt, welk bedrag daarbij hoort en welk percentage van je vermogen dat is. Wat overblijft nadat je je korte- en middellangetermijndoelen hebt afgedekt, is het geld dat je écht tien jaar of langer met rust kunt laten. En dat is precies het geld dat je kunt beleggen.
Iets wat je zéker niet moet onderschatten: vraag jezelf ook af wat je mentaal aankunt. Als een tijdelijke daling van 30% ervoor zorgt dat je slecht slaapt en uit paniek gaat verkopen, moet je je plan daarop aanpassen. Een strategie waar je halverwege uitstapt, is immers geen strategie.
2. Krik je spaarquote op (en automatiseer)
In de eerste jaren van je financiële reis is niet je rendement de belangrijkste motor, maar het bedrag dat je maandelijks inlegt. Op een portefeuille van € 5.000 levert 2% extra rendement op jaarbasis een tientje per maand op. Leg je maandelijks € 100 extra in, dan groeit je vermogen met € 1.200 per jaar. Quick maths.
Reken je spaarquote simpel uit: (inkomsten – uitgaven) / inkomsten. De makkelijkste manier om dit vol te houden is door jezelf direct na het storten van je salaris automatisch te ‘betalen’, in plaats van te kijken wat er aan het einde van de maand overblijft. En vergeet je (onnodige) vaste lasten niet: één middagje je energiecontract en abonnementen doorlichten levert structureel meer op dan elke dag besparen op dat kopje koffie waar jij zó van geniet.
3. Bouw een buffer tegen tegenslag
Dit punt is zéker niet onbelangrijk. Je weet tenslotte nooit hoe het leven loopt. Een financiële buffer heeft twee duidelijke taken: het opvangen van wegvallend inkomen en het opvangen van onvoorziene kosten (zoals een kapotte auto of cv-ketel). Veelgebruikte richtlijnen liggen tussen de drie en zes maanden aan vaste lasten.
De belangrijkste reden voor deze buffer? Hij voorkomt dat je je beleggingen op het slechtste moment móét verkopen. Wie bij een tegenslag geen cash achter de hand heeft, wordt gedwongen verlies te pakken wanneer de markt laag staat. En dat is iets wat je wil voorkomen.
4. Kies de juiste plek voor je noodgeld
De eis voor een buffer is helder: het moet direct opneembaar zijn en weinig schommelen. De traditionele spaarrekening is voor velen de logische optie. Tegoeden vallen hier tot € 100.000 onder het depositogarantiestelsel, al blijft de rente op veel Nederlandse rekeningen achter: gemiddeld 1,29% op vrij opneembaar spaargeld (bron: DNB, juli 2026). Een deposito levert vaak meer op, maar zet je geld vast, wat dus onhandig is voor je onverwachte uitgaven.
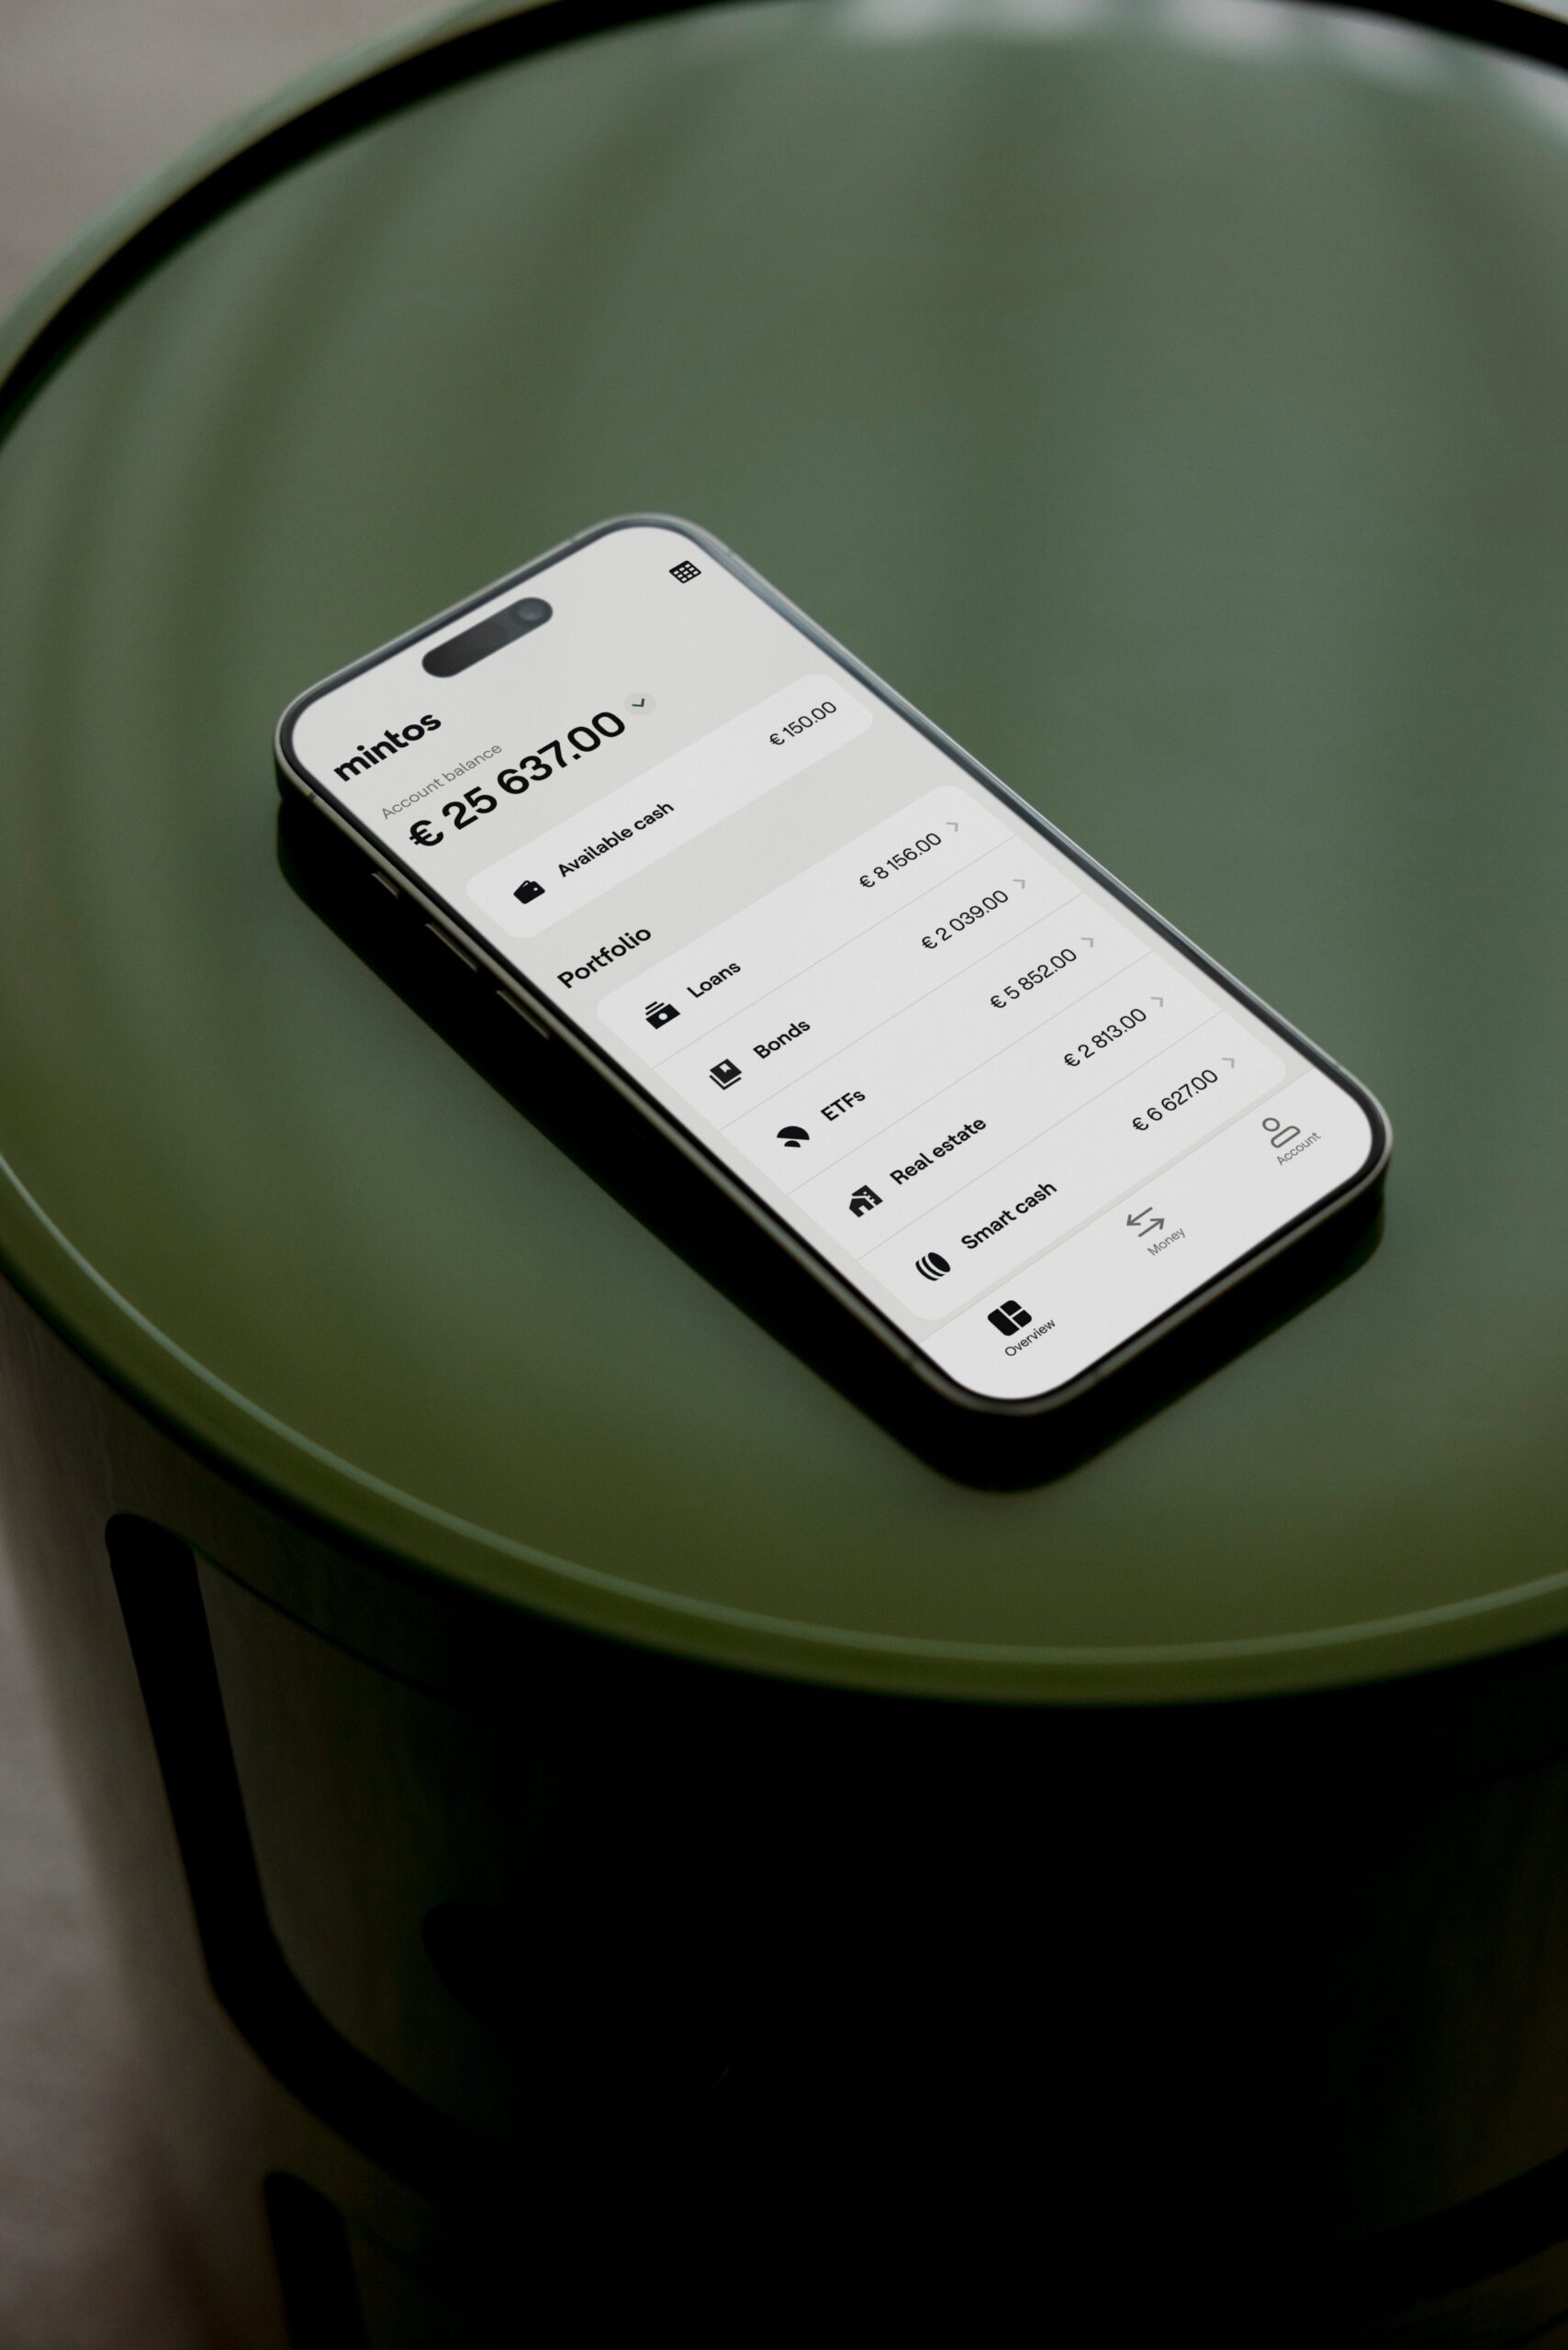
Naast de spaarrekening kiezen sommige beleggers voor een flexibele tussenvorm. Zo biedt het platform Mintos het product Smart Cash aan. Dit is een geldmarktfonds met een variabel rendement (in september 2026 bedroeg de rente 2,25% op jaarbasis, meebewegend met de Europese marktrente). Je kunt er op elk moment in en uit, waardoor je geld beschikbaar blijft maar niet stilstaat. Let wel op: Smart Cash is een beleggingsfonds, geen spaarrekening, en valt niet onder het depositogarantiestelsel. De waarde kan schommelen. Veel beleggers splitsen hun buffer dan ook op tussen een gegarandeerde spaarrekening en een flexibele optie voor een beter rendement.
Heb jij de bovenstaande zaken op orde? Dan is het tijd voor de volgende stap (en ons cadeautje)
Staat je buffer als een huis en houd je maandelijks geld over? Chapeau! Dan ben je al héél lekker bezig. Volgende maand duiken we in deel 2: ETF’s als de saaiste én effectiefste groeimotor voor je vermogen. Wil je vast ontdekken hoe je jouw buffer slimmer indeelt? Bezoek dan de website van Mintos voor meer informatie en tips. Met de promocode INVEST26 ontvangen nieuwe gebruikers een bonus tot € 500. Let op: de bonus geldt voor de overige beleggingscategorieën op Mintos, niet voor Smart Cash. (Voorwaarden gelden, bonus is afhankelijk van inleg en looptijd).
Beleggen brengt risico’s met zich mee. De waarde van je belegging kan stijgen of dalen en je kunt je belegde geld verliezen. In het verleden behaalde resultaten zijn geen garantie voor de toekomst.