
Studieschuld maakt koopwoning onbereikbaar
Het is voor veel mensen lastig om vandaag de dag een eigen koopwoning te bemachtigen, maar kopers met een studieschuld hebben het extra moeilijk. Uit onderzoek van Univé, uitgevoerd in samenwerking met PanelWizard, is namelijk gebleken dat een studieschuld behoorlijk wat invloed heeft op de kansen op de woningmarkt. Op een negatieve manier dus.
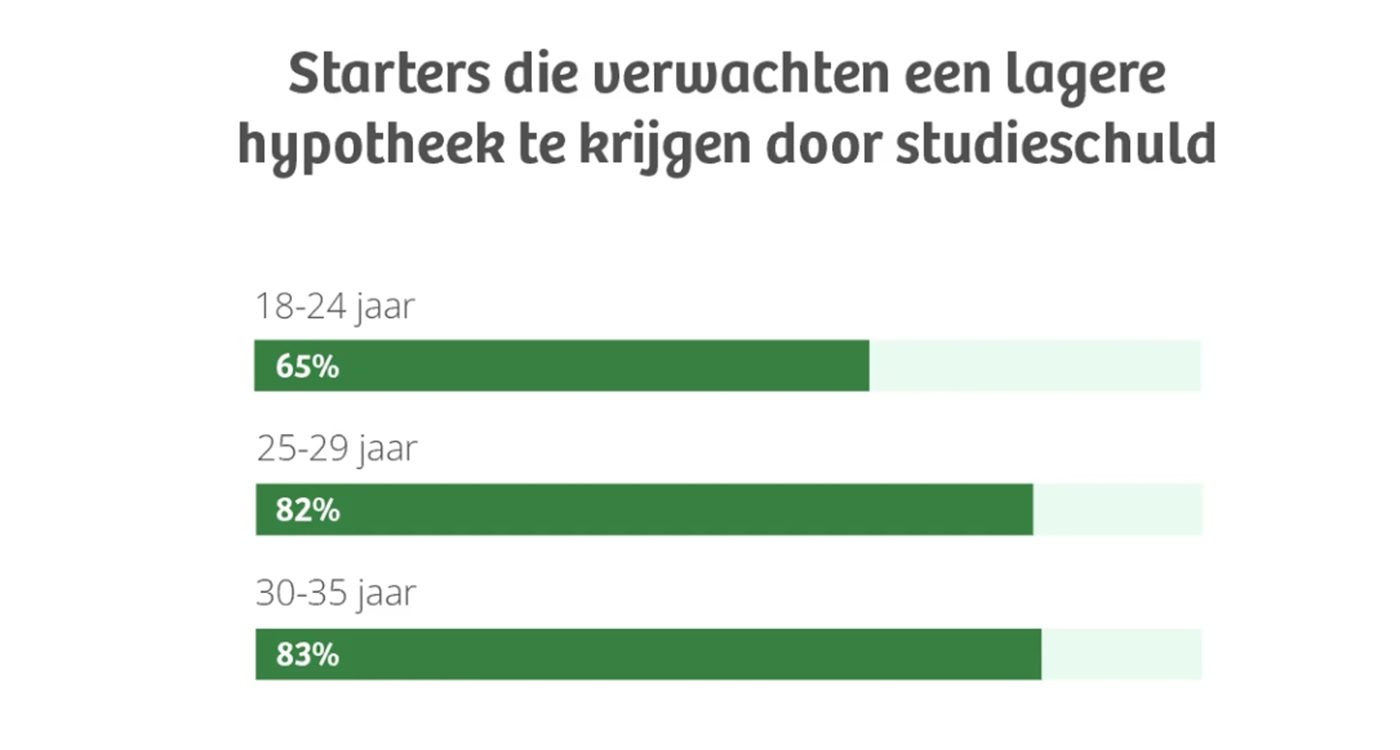
Maar liefst 75% van de ondervraagden met een studieschuld verwacht hierdoor immers minder geld te kunnen lenen voor een eigen huis. Vooral bij de ietwat oudere starters zijn deze zorgen merkbaar. Van de 18- tot 24-jarigen verwacht 65% een lagere hypotheek te krijgen. Bij de groep van 25 tot 29 jaar is dat al 82%. Onder 30- tot 35-jarigen denkt zelfs 83% geen koopwoning te kunnen krijgen dankzij een studieschuld.
Lees ook: Wat gaat de hypotheekrente doen in 2027? Dit verwachten de experts
Noodgedwongen bijstellen van de wooneisen
Die zorgen zijn er uiteraard niet voor niets. Een kwart van de Nederlanders met een studieschuld geeft namelijk aan daadwerkelijk geen koopwoning te hebben kunnen kopen door een studieschuld. Bij starters tussen de 30 en 35 jaar ligt dat percentage zelfs op 33%. Veel oud-studenten moeten hun eisen op het gebied van wonen daarom noodgedwongen bijstellen.
Nee, een villa met een zwembad en een thuisbioscoop gaat het duidelijk niet worden. “Een studieschuld kan niet alleen invloed hebben op de woonwensen, maar ook op het moment waarop starters daadwerkelijk een woning kopen”, zo meldt Univé. “Ruim een derde van de ondervraagden (37%) geeft aan de aankoop van een woning door de studieschuld uit te stellen. Vooral onder oudere starters speelt dit.”
Kopers kunnen te hoge maandlasten krijgen
Het is al met al wel begrijpelijk dat veel mensen bij het aanvragen van een hypotheek voor een koopwoning zwijgen over een eventuele studieschuld. Zo’n 14% van de ondervraagden met een studieschuld geeft aan dit weleens te hebben gedaan. Daarnaast zegt 30% te overwegen de schuld te verzwijgen om een hogere hypotheek te kunnen krijgen. Volgens experts is dat erg zorgelijk. Hierdoor kunnen huizenkopers namelijk te maken krijgen met te hoge maandelijkse hypotheeklasten. Naast de kosten van een koopwoning dien je de studieschuld namelijk gewoon af te betalen. En ja, dat kan in totaal behoorlijk in de papieren lopen en de nodige geldzorgen veroorzaken.
Meer lezen over geldzaken? Lees ook: Nieuwe regels aflossingsvrije hypotheek: dit zijn de gevolgen voor huisbezitters